• Lien vers Mail
Tél. : 0 977 831 377 / 0 671 537 731
pharmacien-biologiste
  • Le cabinet
    • Qui sommes-nous
    • Nous contacter
  • Prévoyance
    • Le pharmacien
      • L’essentiel de la prévoyance
      • L’approche de la prévoyance
      • Prestations de la CAVP
      • Cotisations de début d’activité
      • Démarches d’installation
    • Le biologiste
      • L’essentiel de la prévoyance
      • L’approche de la prévoyance
      • Prestations de la CAVP
      • Prestations de la CARMF
      • Cotisations CAVP
      • Cotisations CARMF
    • Comprendre
      • Indemnités journalières CPAM
      • Maladie et prestations familiales
      • Maternité
      • Bien choisir son contrat
      • Les erreurs à éviter
      • Bilan de vos garanties
    • Garanties
      • Garanties entre associés
      • Loi Madelin et prévoyance
      • Prévoyance et maternité
      • Accident du travail, maladie professionnelle
      • Garanties accidents de la vie
      • Complémentaire santé
  • Retraite
    • Régimes obligatoires
      • Cotisations en début d’activité
      • Cotisations en cours d’activité
      • Dispenses de cotisations
      • Vos prestations
      • Exemples de retraite
      • Statut du conjoint
    • Votre stratégie
      • État des lieux et projection
      • Constituer sa retraite
      • La phase de restitution
      • Des règles de bon sens
      • Bilan retraite
      • À l’heure de la retraite
    • Solutions professionnelles
      • Vue d’ensemble
      • La loi Pacte et le PER
      • Épargne salariale
      • Acheter les murs de son officine ou laboratoire
    • Solutions personnelles
      • Vue d’ensemble
      • Assurance vie
      • Immobilier locatif
      • Autres pistes en immobilier
      • Comparatif des solutions
  • Emprunt et patrimoine
    • Assurance emprunteur
      • L’assurance de vos emprunts
      • Tarifs et garanties
      • Votre diagnostic
    • Financement
      • Le financement du pharmacien et du biologiste
      • Le contexte bancaire
      • Garanties bancaires
      • Crédit hypothécaire
      • Lexique du crédit
      • Votre demande de crédit
    • Patrimoine
      • Gestion de votre patrimoine
      • Votre diagnostic
  • Vos salariés
    • Couverture santé
    • Prévoyance des salariés
    • Diagnostic santé de vos salariés
  • Simulateurs
    • Prévoyance et cotisations
      • Prévoyance, première installation
      • Prévoyance, vitesse de croisière
      • Cotisations sociales des premières années
    • Retraite et épargne
      • Flash retraite CAVP
      • Disponible fiscal Madelin
      • Épargne salariale
      • Épargne
    • Fiscalité et emprunt
      • Taux marginal d’imposition
      • Assurance vie
      • Prêt
      • Tous les simulateurs
  • Diagnostics
    • Prévoyance et santé
      • Prévoyance personnalisée
      • Complémentaire santé
      • Exercice en groupe
    • Retraite et épargne
      • Retraite CAVP
      • Audit de votre contrat PER
      • Épargne salariale
    • Emprunt, patrimoine, salariés
      • Assurance emprunteur
      • Patrimoine
      • Santé de vos salariés
  • Contact
  • Menu Menu
Vous êtes ici : Accueil1 / Prévoyance2 / La Loi Pacte et la création du PER3 / FAIRE LE BON CHOIX PER

LES SOLUTIONS PROFESSIONNELLES

La loi Pacte et le PERTaux marginal d’impositionVotre disponible fiscalFaire le bon choixLe PER et mon contrat MadelinAudit de votre contrat PER

LE PER INDIVIDUEL : CONSEILS POUR FAIRE LE BON CHOIX !

Les principaux avantages et inconvénients du PER

Avantages

  • Le PER apporte avant tout une réponse certaine à la question de votre future retraite : il vous garantit, le moment venu, des revenus réguliers (rente viagère) ou un capital. Disposer d’un capital suffisant, ou de revenus réguliers complémentaires, à l’heure de la retraite est primordial. Vous prenez ainsi en charge, de façon certaine, tout ou partie de la baisse sensible de vos ressources régulières que vos seuls régimes obligatoires (CAVP, ou CARMF pour les médecins biologistes ; IRCANTEC…) ne suffiront pas à contenir. Vous capitalisez pour vous-même : vos cotisations échappent aux aléas de la répartition (démographie, réformes, compensation entre régimes…). Il ne s’agit pas d’une simple opération d’épargne, mais bien de vous assurer un revenu complémentaire qui tienne compte de l’allongement de la durée de vie.
  • Les meilleurs contrats garantissent dès la souscription la rente qui vous sera versée à la retraite, si vous retenez cette option ; c’est une sécurité précieuse pour votre effort d’épargne et pour vous projeter sur le long terme. Attention toutefois : seule une minorité de supports PER retraite offrent cette garantie. Choisir une rente viagère garantie et revalorisée peut d’ailleurs se révéler judicieux dans de nombreux cas (notamment si vous disposez déjà d’un capital, par exemple en Assurance Vie)… Il est en effet largement prouvé qu’un capital perçu à la retraite est très probablement « consommé » assez vite, ce qui retire à cette épargne de précaution sa vocation première : financer vos vieux jours.
  • L’avantage fiscal joue immédiatement, et il est d’autant plus intéressant pendant la phase de constitution que vous vous situez dans les tranches supérieures de l’impôt. À partir d’un taux marginal d’imposition de 30 %, l’économie d’impôt est appréciable.
  • Le PER protège votre conjoint, que le décès survienne avant ou après la retraite, donc avant ou après la liquidation de l’épargne : les bénéficiaires pourront percevoir une rente ou un capital.

En cas de sortie en capital, la fiscalité varie selon le type de contrat souscrit. Avec un compte-titres, le capital est intégré à l’actif successoral. Avec un contrat d’assurance, le PER suit le même régime que l’assurance vie : avant 70 ans, c’est l’article 990 I du Code général des impôts qui s’applique, et les capitaux transmis bénéficient d’un abattement de 152 500 € par « couple » bénéficiaire/épargnant. Par ailleurs, si le conjoint décède pendant la phase de constitution de l’épargne, l’assuré peut récupérer le capital constitué ; les intérêts ne sont alors soumis qu’aux prélèvements sociaux. Rappelons que le conjoint ou partenaire de PACS est exonéré de droits de succession.

  • Les bons contrats PER dispensent l’assuré du paiement de ses cotisations en cas d’incapacité ou d’invalidité : l’assureur prend alors le relais de l’épargnant pour constituer sa future retraite par capitalisation. Vous êtes ainsi certain de disposer de votre retraite personnelle, même après un accident ou une maladie. Cette protection porte le nom de garantie de bonne fin.

Inconvénients

Très peu de choses, depuis que cette épargne professionnelle a été assouplie : la sortie en capital est possible et aucune cotisation régulière n’est exigée.

  • Certains épargnants objectent surtout que leurs économies sont indisponibles pendant la phase de constitution (sauf invalidité de 2e ou 3e catégorie de la sécurité sociale, liquidation judiciaire, achat de la résidence principale)… Il s’agit donc d’une « épargne tunnel », dont on ne peut disposer avant la retraite. L’épargnant n’est du moins pas tenté de dilapider le capital constitué avant l’âge de la retraite, et les occasions ne manquent pas durant la vie active (apport pour des emprunts importants, études supérieures des enfants). Pour nombre de profils d’épargnants, cet inconvénient est en réalité un avantage, puisqu’il verrouille l’objectif de retraite à terme.
  • Quelques différences entre la retraite Loi Pacte (PER) et la capitalisation obligatoire de la CAVP

    Le régime complémentaire par capitalisation est obligatoire depuis juillet 2015, et la cotisation est fixée en fonction de vos revenus. Pendant une période de transition, la CAVP vous permet de cotiser dans des classes supérieures et de racheter des cotisations (six années au maximum).

    Il importe de bien distinguer le régime par capitalisation du régime complémentaire de la CAVP d’un régime facultatif (la retraite dite PER) proposé par une compagnie d’assurance ou une banque.

    Le principe est comparable dans les deux cas : vous épargnez durant toute votre carrière afin de constituer un capital, qui vous est restitué sous forme de rente viagère au moment de la retraite.

    On ignore à ce jour si les cotisations du régime complémentaire par capitalisation seront intégralement déductibles sans entrer dans le calcul du plafond PER. Les organismes de tutelle n’ont pas encore donné leur réponse, et la rubrique du site de la CAVP consacrée à la fiscalité des cotisations est en cours d’actualisation depuis plusieurs mois :

    (https://www.cavp.fr/index.php?option=com_content&view=article&id=48&Itemid=59

    Plusieurs différences importantes séparent une retraite PER du régime par capitalisation de la CAVP :

    • Côté gestion, un contrat PER retraite offre davantage de choix de supports financiers, que vous orientez notamment selon votre aversion au risque. À la CAVP, les supports sont gérés par votre caisse, sans aucune option possible.
    • Certains contrats PER garantissent dès la souscription la rente qui vous sera versée à la retraite. La CAVP, elle, calculera votre rente selon les taux en vigueur (table de mortalité du moment), c’est-à-dire ceux de l’année de votre départ en retraite.
    • Dans le régime de capitalisation, la réversion ne bénéficie qu’au conjoint marié. Avec un support retraite PER, vous choisissez librement le bénéficiaire (partenaire de PACS, concubin…).
    • Si le pharmacien-biologiste décède en cours de carrière, le capital constitutif est attribué à son conjoint, qui peut poursuivre les cotisations pour obtenir une retraite « pleine » à 60 ans. Certains contrats Loi PER comportent une garantie de bonne fin : l’assureur se substitue alors à l’assuré décédé pour verser les cotisations jusqu’au terme du contrat. Mais le principal avantage du PER est qu’en cas de décès de son titulaire, il permet de verser un capital aux bénéficiaires désignés, dans le cadre avantageux de l’assurance vie (voir le détail dans la liste des avantages ci-dessus).
    • Les cotisations du plan de capitalisation relevant du régime complémentaire obligatoire de la CAVP (article L.644-1 alinéa 1 du code de la Sécurité sociale) présentent un avantage indéniable : elles ne sont pas assujetties aux charges sociales.

Il reste néanmoins conseillé de répartir son effort d’épargne sur au moins deux supports fiscaux, dont l’un offre une réelle disponibilité en cas de besoin au cours de la carrière professionnelle (Assurance Vie, Plan d’Épargne Entreprise).

Le « profil type » de l’épargnant en retraite PER individuel

Quelques points essentiels à valider avant de vous engager dans un Plan d’Épargne Retraite

Supporter une pression fiscale relativement élevée (Taux Marginal d’Imposition, TMI, égal ou supérieur à 30 %) afin de tirer le meilleur parti de la déduction des cotisations versées.

Qu’est-ce que le TMI ?

  • Exercer une activité libérale pérenne (c’est-à-dire avoir déjà « lancé » l’activité de son officine ou de son laboratoire)
  • Idéalement, être propriétaire de son logement : un crédit important peut absorber une part tout aussi importante de votre capacité d’épargne. Mieux vaut donc connaître sa capacité d’épargne régulière pour bien répartir ses efforts.
  • Ne pas différer sa décision d’année en année : plus vous commencez tôt, plus l’effet de levier (capitalisation des intérêts) est intéressant et plus l’effort d’épargne reste « indolore » pour améliorer sensiblement votre retraite.
    S’y prendre après 50 ans, c’est déjà un peu tard pour préparer sa retraite…

Quel montant épargner pour disposer d’une retraite complémentaire suffisante ?

Un exemple répond mieux à cette question que de longs développements. La durée est déterminante, mais prenez garde aussi à ne pas sous-estimer votre effort d’épargne.

Au fil de la carrière, il devient peut-être plus facile d’accélérer votre effort d’épargne retraite, en augmentant vos cotisations ou en effectuant des versements complémentaires. En effet, nombre d’épargnants ouvrent symboliquement un support retraite par capitalisation, sans penser à le réévaluer par la suite, et ont l’impression d’avoir réglé leur problème de retraite… C’est une erreur !

Les contrats Retraite Madelin, grands frères du PER, affichaient en 201è un encours moyen de 42 600 € en phase de liquidation (capital constitué qui sera transformé en rente), ce qui sera très insuffisant dans la majorité des cas pour obtenir une retraite complémentaire convenable.
Dr Vidal, 30 ans, 1 enfant, pacsé

Résidence principale en propriété depuis 1 an

BNC : 100 000 €

Impôt sur le revenu : 7 000 € (taux marginal d’imposition de 30 %)

Il met en place une retraite PER de 400 € par mois, réversible à 100 % au profit de son conjoint (son épouse ne travaille pas)

Économie d’impôt sur le revenu réalisée chaque année : 1 440 € (30 % de 4 000 €)

Support retenu : la Retraite 20 de Générali. Répartition : 50 % sur le fonds en euros (hypothèse de rémunération de 2 %) et 50 % sur des unités de compte (3 supports actions, hypothèse de rémunération de 5 %). Les cotisations sont indexées de 2 % par an.

Avec ces hypothèses, le Dr Vidal disposerait à 65 ans d’une rente de 10 979 €, soit 915 € par mois brut de prélèvements sociaux (rente ensuite revalorisée chaque année : à 70 ans, elle atteindrait par exemple 14 050 €). De quoi accroître d’au moins un quart sa retraite CARMF. Il pourrait aussi choisir un capital de 420 276 € (somme avant impôt sur le revenu et sur les plus-values).

S’il décédait avant 65 ans, son épouse percevrait l’intégralité de la retraite prévue, les cotisations étant exonérées. S’il décède avant elle une fois à la retraite, elle continuerait à toucher la totalité de la rente. La réversion à 100 % est ici primordiale, car le conjoint n’a droit à aucune réversion au niveau de la CARMF. (Pacsés).

Si le Dr Vidal devenait invalide en cours de carrière et ne pouvait donc plus exercer sa profession médicale, il serait dispensé de verser ses cotisations jusqu’à ses 65 ans, puis percevrait sa retraite mensuelle sur la base de 915 € brut.

Sans valorisation des cotisations, soit 400 € par mois pendant 35 ans (indexées de fait sur le plafond de la sécurité sociale), et pour raisonner en euros constants, la rente du Dr Vidal reposerait sur une base de 8 270 €, soit 689 € par mois, ou sur un capital de 316 576 € avant impôt.

Si le Dr Vidal commence son épargne retraite PER à 40 ans, il devra, pour atteindre le même niveau de retraite (soit 915 € par mois avec une indexation des cotisations de 2 % par an), épargner 919 € par mois ; en démarrant à 45 ans, il lui faudra mettre de côté 1 088 € par mois… Le temps est donc un facteur déterminant.

Les points qui définissent un bon contrat retraite PER

Code Général des Impôts

Les conditions sont réunies pour démarrer une retraite dans le cadre d’un PER, et vous retenez cette enveloppe fiscale pour préparer au mieux votre future retraite.

Reste à choisir l’offre « Retraite PER » : voici dix points essentiels à examiner pour ne pas vous tromper :

Enregistrer

1

Je vais confier une partie de mon épargne, pour un projet de long terme, à une compagnie d’assurance ou à une banque. Choisissez un organisme de taille européenne ou mondiale, très bien noté pour sa solidité financière à long terme et reconnu comme spécialiste de la retraite. Si votre capacité d’épargne le permet, rien ne vous interdit de répartir votre épargne entre deux organismes importants afin de diluer le risque.

2

L’un des points déterminants (pour ne pas dire cruciaux) est de vérifier que le contrat souscrit vous garantit, dès l’adhésion, la rente qui vous sera servie à la retraite si vous la préférez au capital. Vous pouvez aussi panacher capital et rente viagère. À défaut, vous signez un « chèque en blanc » à l’organisme auquel vous confiez une partie de vos économies.

Explications : pour convertir en rente le capital constitué sur votre contrat retraite Madelin, les organismes financiers appliquent un taux défini, dans la majorité des cas, à partir de tables de mortalité établies par l’Insee. Si la table retenue est celle en vigueur à la date de votre retraite, de mauvaises surprises sont possibles, car l’espérance de vie ne cesse de s’allonger. Ces tables de mortalité officielles sont renouvelées environ tous les 10 ans (1988, table TPRV-93, puis en 2005 les « TGF05 et TGH05 », avec une évolution en 2012 sans distinction homme-femme).

Votre contrat retraite Madelin peut reposer sur :

  • Une table de mortalité en vigueur à la date de perception de la rente viagère : à proscrire, même si près des 2/3 des contrats proposés aujourd’hui sur le marché de la retraite Madelin et PER s’y réfèrent
  • Une table de mortalité appliquée à chaque versement sur le contrat retraite, ce qui conduit, au moment de la retraite, à un calcul au prorata de chaque période… C’est une garantie intermédiaire, mais insuffisante…
  • Une table de mortalité garantie dès la souscription : la table alors en vigueur sera celle retenue lors de la conversion de votre capital en rente. Ce type de contrat est à privilégier absolument, mais il reste minoritaire sur le marché de la retraite PER. Dans l’idéal, il s’accompagne d’un barème de conversion des cotisations en rente, qui contractualise l’engagement de l’assureur.

Un assureur disposant d’un très important portefeuille d’assurés peut aussi, après certification par le Ministère des Finances, s’appuyer sur sa propre table d’expérience, parfois plus avantageuse que celles de l’Insee. Générali, spécialiste de la retraite, en possède par exemple une.

3

Affectez en priorité vos versements à un fonds dit « cantonné », c’est-à-dire destiné à un seul contrat et commun aux cotisants et aux retraités, afin qu’un seul taux de revalorisation s’applique ; n’oubliez jamais que les épargnants d’aujourd’hui sont les retraités de demain.

4

Examinez l’ensemble des frais prélevés sur votre contrat : non seulement ceux qui frappent chacun de vos versements, mais aussi ceux appliqués aux futures rentes (arrérages) qui vous seront allouées. Les frais de gestion des supports financiers proposés (fonds en euros et unités de compte) méritent la même attention : trop élevés, ils peuvent vite pénaliser un fonds en euros, surtout avec des taux en baisse depuis plusieurs années.

5

L’offre financière (unités de compte ou actions) doit être suffisamment étoffée et s’appuyer sur des sociétés de gestion reconnues, et non sur des fonds « maison ». Vérifiez les frais d’arbitrage pour passer d’un support à un autre, une manœuvre parfois nécessaire au cours de la vie du contrat (surtout à l’approche de la retraite).

6

Les performances du fonds en euros doivent se situer dans la bonne moyenne du marché, appréciées sur plusieurs années passées.

7

Le contrat doit offrir de la souplesse à son terme, avec plusieurs façons de percevoir sa rente et/ou son capital (annuités garanties, réversion au conjoint selon différents pourcentages).

8

Le contrat Madelin doit comporter, ou au moins proposer, des garanties de bonne fin : si la vie vous réserve des aléas pendant la constitution de votre épargne, elles vous assurent votre retraite en cas d’incapacité de travail ou d’invalidité, et assurent celle de votre conjoint en cas de décès. Quoi qu’il arrive.

9

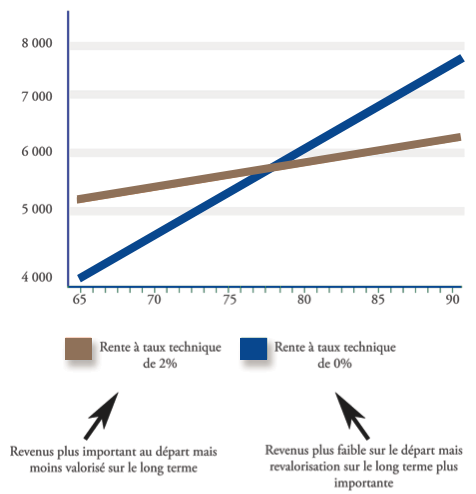
Le taux technique est un taux de revalorisation minimum garanti. Plus il est élevé, plus la rente est élevée, surtout pendant les premières années.

Par la suite, en revanche, elle est moins revalorisée qu’une rente sans taux technique, une partie du rendement garanti ayant déjà été versée à l’assuré. Les assureurs ne peuvent pas garantir un taux technique supérieur à 60 % du taux moyen des emprunts d’État (TME) des six derniers mois, et votre contrat doit mentionner ce taux. Les rentes étant le plus souvent versées sur de longues périodes, mieux vaut éviter un taux technique trop élevé. Certains organismes laissent le choix entre plusieurs taux techniques… À vous d’apprécier si vous estimez avoir une espérance de vie supérieure à la moyenne. Néanmoins, depuis que les taux d’emprunt sont proches de 0 %, le taux technique est fixé réglementairement à 0 %….

Enregistrer

10

Si vous choisissez des supports en unités de compte, votre contrat PER doit vous offrir des options de gestion automatique, comme la sécurisation de vos plus-values ou la conversion programmée de vos avoirs en unités de compte vers un support en euros, surtout à l’approche de la retraite. Des fonds à horizon, selon l’âge prévu de votre départ à la retraite, peuvent très bien remplir ce rôle : ils doivent aussi figurer dans l’offre financière proposée, afin que vos avoirs soient arbitrés et sécurisés en fonction de l’échéance retenue.

À défaut, confiez-le à un cabinet indépendant, qui le suivra dans la durée et vous proposera les arbitrages adaptés aux différentes périodes de votre vie.

Si vous avez récemment souscrit un contrat PER et que, à la lecture des éléments ci-dessus, vous doutez de la qualité du support choisi ou souhaitez en vérifier les points essentiels, sachez d’abord qu’un contrat PER peut être transféré à tout moment d’un organisme à un autre : le législateur l’a prévu.
Lors d’un transfert individuel d’un PER vers un autre PER, les frais de transfert sont plafonnés à 1 % des droits acquis. Ils sont nuls une fois écoulée une période de 5 ans à compter du premier versement dans le plan.

Notre cabinet peut réaliser gratuitement l’audit de votre contrat retraite PER ou Madelin.

Nous disposons de presque toutes les conditions générales du marché de la retraite : nous pouvons ainsi vous dire en toute objectivité si votre support retraite Madelin ou PER répond aux principaux critères d’un bon contrat.
Pour déposer votre demande en ligne, cliquez sur le lien suivant et remplissez le formulaire : formulaire de demande

Quels supports financiers privilégier pour mon contrat retraite PER : unités de compte ou fonds en euros ?

rente text

Si le mot « bourse » vous rebute fortement, oubliez les actions et privilégiez les fonds en euros qui, en toute sécurité, vous rapporteront bien moins que 2 % en 2021.

Ce serait pourtant dommage : rappelez-vous que votre épargne se constitue sur le long terme. Inutile donc de surveiller chaque jour le cours des actions investies sur votre contrat retraite Madelin, ni de paniquer et d’arbitrer vos avoirs au moindre coup de tonnerre. Le terme de votre capitalisation étant l’âge de votre retraite, vous pouvez vous montrer très patient. Le risque essentiel serait de ne pas avoir arbitré vos avoirs à l’approche de la retraite et d’exposer votre épargne à une crise boursière majeure peu avant la fin de votre carrière.

Le plus souvent, vous effectuerez des versements mensuels sur votre support PER, ce qui lisse les effets de la hausse et surtout des éventuelles baisses des marchés : vous achetez vos actions à des prix différents tout au long de votre carrière.

La baisse programmée des fonds en euros incite fortement à orienter une partie de votre épargne vers des actions. Une répartition de 50 % en fonds en euros et 50 % en unités de compte peut être judicieuse si vous avez la durée pour vous (au moins 10 ans) : vous conservez une bonne marge de sécurité. Si votre épargne est suffisamment importante sur la partie unités de compte de votre contrat, vous pourrez de plus répartir vos avoirs entre plusieurs gestionnaires pour diluer encore un peu le risque (exemple : répartition sur 4 ou 5 fonds, dès 50 € par mois possible sur la plupart des contrats Madelin).

Pour ces unités de compte (actions), le rôle essentiel de notre cabinet sera de vous orienter en fonction de votre profil d’investisseur, que nous validons au préalable avec vous au moyen d’un questionnaire précis.

Les actions comportent différentes catégories de risque. Avec un profil plutôt prudent, nous pourrons par exemple vous orienter vers des supports patrimoniaux, qui recherchent une performance régulière sur le long terme.

Dès que votre contrat PER retraite comporte des unités de compte, la prudence s’impose à l’approche de l’âge de la retraite, et il est vivement recommandé d’arbitrer vos avoirs en actions vers votre fonds en euros. Certains contrats réalisent cet arbitrage automatiquement, parfois de façon progressive selon votre âge, pour éviter qu’une chute des marchés n’affecte votre épargne constituée juste au moment de partir à la retraite. En mode « manuel », avec l’aide de votre conseiller, cette sécurisation peut s’envisager de trois à cinq ans avant l’âge prévu de votre retraite, selon que l’on se situe alors sur un cycle haussier ou baissier de la bourse.

Enregistrer

PER ou assurance vie : faut-il choisir ?

Il ne faut surtout pas les opposer… Dans certains cas (surtout si vous êtes fortement fiscalisé et en vitesse de croisière), ces deux fiscalités se complètent efficacement, les avantages de l’une compensant les inconvénients de l’autre.

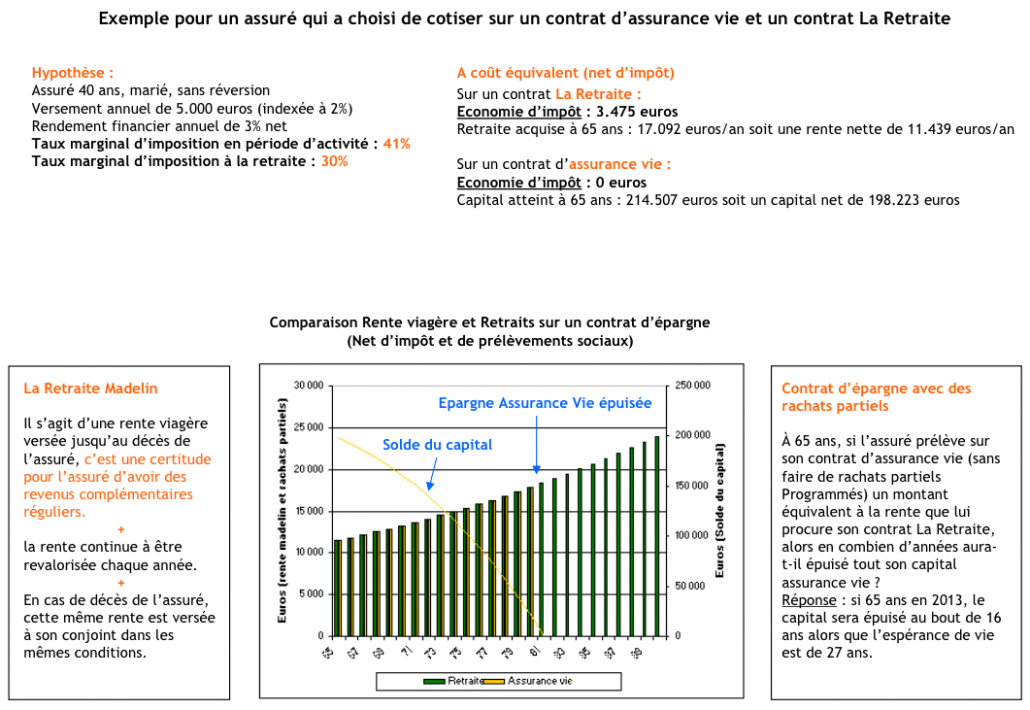
Le PER répond exclusivement à un objectif de retraite : assurer des revenus réguliers ou un capital au moment de la liquidation de ses régimes obligatoires, avec un avantage fiscal lors des versements. L’Assurance Vie peut elle aussi servir à constituer un capital, à partir duquel on pourra se verser des revenus quasiment défiscalisés, tout en gardant une certaine disponibilité de ses avoirs.

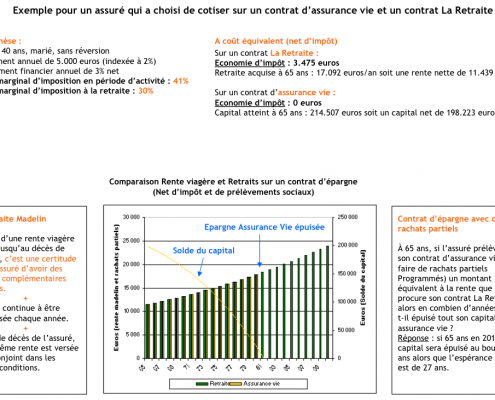
L’une des principales objections avance que les revenus d’une rente viagère de retraite PER seront moins élevés que ceux procurés par des prélèvements successifs sur un capital en Assurance Vie (rachats programmés). Le comparatif ci-dessous apporte quelques réponses intéressantes :

Demande Express

Actualité Retraite

  • Réforme des retraites suspendue : les nouveaux âges de départ pour les pharmaciens30 avril 2026 - 9:00 am
  • Biologistes conventionnés : le régime PCV de la CAVP en 202615 janvier 2026 - 9:00 am
  • Clavier d’ordinateur et préparation de la retraite
    La retraite par capitalisation de la CAVP : un exemple à suivre4 juin 2025 - 1:40 pm
Votre diagnostic taux marginal d’imposition Votre étude retraite CAVP Votre diagnostic épargne salariale
Comparatif Madelin, PERP, PERCO, assurance vie Audit de votre contrat retraite PER Audit de votre contrat retraite Madelin Nos offres en assurance vie
Simulateur disponible fiscal Madelin Simulateur épargne salariale Simulateur assurance vie Simulateur retraite flash Votre diagnostic taux marginal d’imposition

Assurances Médica

Le spécialiste de la prévoyance et de la retraite des pharmaciens et des biologistes.

DUNANT FREDERIC
Domaine de la Garenne
83740 LA CADIERE D’AZUR

Fixe : 09 77 83 13 77
Mobile : 06 71 53 77 31
Fax : 04 94 89 06 99

Le site

  • Accueil
  • Qui sommes-nous
  • Prévoyance
  • Retraite
  • Assurance emprunteur
  • Gestion de patrimoine
  • Vos salariés
  • Simulateurs
  • Contact

Votre étude personnalisée

Prévoyance, retraite, assurance emprunteur, patrimoine : décrivez-nous votre situation, nous revenons vers vous avec une étude chiffrée.

Votre demande express

Nos simulateurs · Nous contacter

© Copyright - Medica assurances - Dixi
  • Politique de confidentialité
  • Mentions légales
  • Contact
Faire défiler vers le haut Faire défiler vers le haut Faire défiler vers le haut

Les cookies assurent le bon fonctionnement de notre site Internet et de comprendre comment il est utilisé. En poursuivant votre navigation sur ce site, vous acceptez l’utilisation de cookies pour vous proposer des contenus et services adaptés à vos centres d’intérêts et vous permettre l'utilisation de boutons de partages sociaux.

Notre politiqueOK

Cookies et paramètres de confidentialité


Comment nous utilisons les cookies

Nous pouvons demander que les cookies soient mis en place sur votre appareil. Nous utilisons des cookies pour nous faire savoir quand vous visitez nos sites Web, comment vous interagissez avec nous, pour enrichir votre expérience utilisateur, et pour personnaliser votre relation avec notre site Web.

Cliquez sur les différentes rubriques de la catégorie pour en savoir plus. Vous pouvez également modifier certaines de vos préférences. Notez que le blocage de certains types de cookies peut avoir une incidence sur votre expérience sur nos sites Web et les services que nous sommes en mesure d’offrir.

Cookies Web Essentiels

Ces cookies sont strictement nécessaires pour vous délivrer les services disponibles sur notre site et pour utiliser certaines de ses fonctionnalités.

Du fait que ces cookies sont absolument nécessaires au bon rendu du site, les refuser aura un impact sur la façon dont il fonctionne. Vous pouvez toujours bloquer ou effacer les cookies via les options de votre navigateur et forcer leur blocage sur ce site. Mais le message vous demandant de les accepter/refuser reviendra à chaque nouvelle visite sur notre site.

Nous respectons votre choix de refuser les cookies mais pour éviter de vous le demander à chaque page laissez nous en utiliser un pour mémoriser ce choix. Vous êtes libre de revenir sur ce choix quand vous voulez et le modifier pour améliorer votre expérience de navigation. Si vous refusez les cookies nous retirerons tous ceux issus de ce domaine.

Nous vous fournissons une liste de cookies déposés sur votre ordinateur via notre domaine, vous pouvez ainsi voir ce qui y est stocké. Pour des raisons de sécurité nous ne pouvons montrer ou afficher les cookies externes d’autres domaines. Ceux-ci sont accessibles via les options de votre navigateur.

Cookies Google Analytics

Ces cookies collectent des informations de manière compilée pour nous aider à comprendre comment notre site est utilisé et combien son performantes nos actions marketing, ou pour nous aider à personnaliser notre site afin d’améliorer votre expérience de navigation.

Si vous ne souhaitez pas que votre visite soit pistée sur notre site vous pouvez bloquer ce pistage dans votre navigateur ici :

Autres services externes

Nous utilisons également différents services externes comme Google Webfonts, Google Maps, autres hébergeurs de vidéo. Depuis que ces FAI sont susceptibles de collecter des données personnelles comme votre adresse IP nous vous permettons de les bloquer ici. merci de prendre conscience que cela peut hautement réduire certaines fonctionnalités de notre site. Les changement seront appliqués après rechargement de la page.

Réglages des polices Google :

Réglages Google Map :

Réglages reCAPTCHA :

Intégrations de vidéo Vimeo et Youtube :

Autres cookies

Les cookies suivants sont également requis - Vous pouvez choisir d’autoriser leur utilisation :

Politique de Confidentialité

Vous pouvez lire plus de détails à propos des cookies et des paramètres de confidentialité sur notre Page Mentions Légales.

Politique de confidentialité
Accept settingsHide notification only