
LES SOLUTIONS PROFESSIONNELLES
Depuis 2001 (loi Fabius), le législateur a remanié à plusieurs reprises l’épargne salariale : lois de 2003 (Fillon), de 2005 (Breton), puis de 2016 (Macron). Les pharmaciens biologistes, comme les autres professions médicales libérales, peuvent tirer pleinement parti de ce dispositif d’épargne, à condition d’employer au moins un salarié dans leur officine ou leur laboratoire.
Le PEE, le PERCO, les abondements, l’intéressement et la participation offrent pourtant de réels atouts ; or les professionnels de santé libéraux employant au moins un salarié y recourent peu, souvent faute d’informations accessibles. Ce dispositif est, il est vrai, nettement plus complexe qu’une épargne individuelle comme le PER individuel, lequel a remplacé le Madelin et le PERP, fermés à la souscription depuis le 1er octobre 2020. Nous vous proposons donc d’examiner, cas par cas, ce que l’épargne salariale peut vous apporter ou vous coûter selon votre profession.
Quatre modes d’alimentation :
- Versements volontaires
- Abondements
- Intéressement
- Participation
Deux supports de placement :
- PEE (échéance fiscale : 5 ans)
- PERECO (échéance : départ à la retraite)
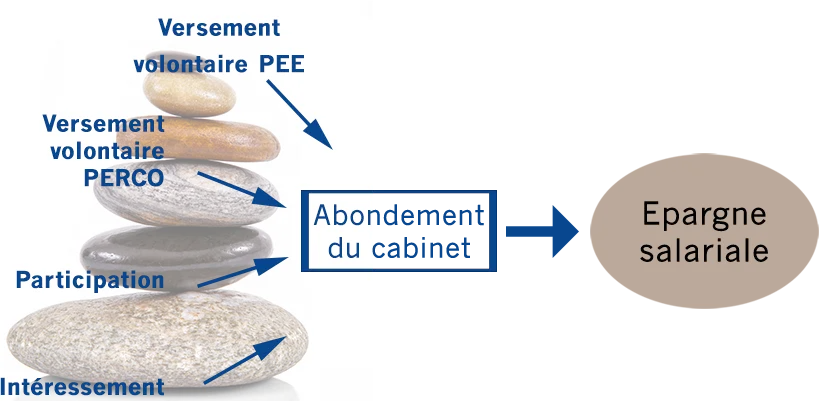
L’épargne salariale n’est accessible à titre personnel dans votre structure que si elle emploie au moins un salarié ayant une présence minimale au cours de l’exercice. Une fois le dispositif ouvert, vous-même et vos salariés l’utilisez selon des règles identiques. Il vous appartient d’informer vos salariés de son existence et de son fonctionnement, ce que matérialise la signature d’une feuille d’émargement.
Les sommes placées dans un PEE ou un PERCO vous reviennent directement et définitivement, sur un compte nominatif. Vous choisissez librement les fonds communs de placement, plus ou moins risqués selon votre aversion au risque, et vous suivez et gérez vos fonds par internet
L’intéressement : ce dispositif associe financièrement le pharmacien biologiste et ses salariés aux performances de l’entreprise. Les sommes versées échappent aux charges sociales (pour le professionnel URSSAF/CAVP ; pour le salarié, charges patronales et salariales). Une prime d’intéressement est versée au pharmacien biologiste comme à son salarié lorsque les objectifs fixés par l’accord sont atteints.
Un accord d’intéressement est conclu pour trois ans.
La prime est disponible immédiatement. Elle peut aussi alimenter le Plan Epargne Entreprise (PEE) ou le Plan Epargne Retraite Collectif (PERCO), sans impôt sur le revenu, et ouvrir droit à un versement complémentaire de l’entreprise sous forme d’abondement (environ 3 844,80 € pour le PEE et 7 689,60 € pour le PERCO en 2026)
Consultez la fiche intéressement complète pour en savoir plus
Une pharmacie de 2 titulaires et 4 salariés.
Lorsque le chiffre d’affaires HT (recettes encaissées) dépasse 1 700 000 €, une prime d’intéressement de 12 000 € est versée. Elle est répartie proportionnellement au temps de travail de chacun dans la pharmacie.
L’abondement : L’abondement est un complément financier que l’entreprise verse en plus des versements du pharmacien biologiste et de ses salariés sur un Plan d’Epargne d’Entreprise (PEE) et/ou un Plan d’Epargne Retraite Collectif (PERCO). Il vise à encourager l’épargne au sein d’une officine ou d’un laboratoire, dans un cadre fiscal favorable.
Comme l’intéressement, il est exonéré de charges sociales (mais soumis à un forfait social), constitue une charge déductible pour l’entreprise et n’est pas soumis à l’impôt sur le revenu.
Comment fonctionne l’abondement
L’abondement est facultatif. Dispositif collectif, il ne peut être ni individualisé, ni réservé à certains salariés, et encore moins au seul profit du pharmacien biologiste. Toute structure dotée d’un plan d’épargne collectif (PEE et/ou PERECO) peut le mettre en place. Il bénéficie au pharmacien biologiste et à chaque salarié justifiant d’au moins 3 mois d’ancienneté.
L’abondement suppose obligatoirement un versement volontaire du bénéficiaire, qui provient soit de l’intéressement, s’il existe, soit de ses fonds personnels
Le taux d’abondement peut varier selon l’origine des sommes versées par les bénéficiaires (intéressement ou versement volontaire).
La règle d’abondement peut être modifiée unilatéralement, voire supprimée, d’une année sur l’autre. Le professionnel de santé garde donc la maîtrise des règles chaque année, ce qui lui laisse une certaine souplesse.
Plafonds et règles applicables
Dans la limite du plafond légal annuel, indexé sur le PASS, l’entreprise peut abonder jusqu’à 3 fois (300 %) les versements des bénéficiaires (intéressement, versements volontaires).
Pour le PEE : au maximum 8 % du Plafond Annuel de Sécurité Sociale (PASS), soit 3 844,80 euros en 2026.
Pour le PERECO : au maximum 16 % du PASS, soit 7 689,60 euros en 2026.
Le total plafonné atteint donc 11 534,40 € pour 2026.
Règle retenue : abondement de 300 % limité aux sommes issues de l’intéressement.
Une salariée perçoit 1 000 € (*) de prime d’intéressement ; elle n’en place que 500 € (*) sur son PEE et utilise aussitôt les 500 € (*) restants. Chaque associé reçoit 2 000 € de prime d’intéressement : il en affecte 1 000 € (*) à son PEE et les 1 000 € (*) restants au PERECO.
Pour la salariée, l’abondement s’élève à 1 500 € (*) (3 fois 500 €) sur son PEE.
Pour chaque associé biologiste, il atteint 3 000 € (*) sur le PEE (3 fois 1 000 €) et 3 000 € (*) sur le PERECO (3 fois 1 000 €). Le compte d’épargne salariale individuel de chaque associé se trouve ainsi crédité de 8 000 €, dont il faudra déduire les frais de souscription des unités de compte retenues (3 à 5 % en moyenne)
(*) hors CSG/CRDS
Règle retenue : abondement de 300 % appliqué aux seuls versements volontaires.
Madame GIRARD et son conjoint veulent tirer le meilleur parti de l’abondement sur le PEE et le PERCO. Chacun verse sur son compte personnel 1 000 € + 2 000 € sur le PEE et le PERCO. La pharmacie abonde les versements de chacun à hauteur de 12 000 € (*).
La troisième salariée, employée à mi-temps, choisit de ne rien verser à titre personnel.
Au total, Madame GIRARD et son conjoint auront versé 6 000 € à titre personnel, et la pharmacie 24 000 € (*) pour eux, en franchise d’impôt (sommes déductibles des charges et non soumises à l’impôt sur le revenu).
(*) hors CSG/CRDS
Les versements volontaires prennent deux formes (la participation, réservée aux entreprises importantes, n’est pas abordée ici) :
1/ Des sommes prélevées sur le compte bancaire personnel du pharmacien biologiste et de ses salariés. Ces versements peuvent intervenir à tout moment, de manière programmée ou ponctuelle. C’est la pratique la plus courante dans la majorité des cabinets. Les versements programmés présentent l’avantage de lisser la performance des actions retenues, et notre cabinet les recommande.
2/ Des sommes issues de l’intéressement et versées sur leurs plans d’épargne (PEE/PERECO).
Ces deux sources de versements volontaires sont plafonnées à 25 % de la rémunération brute annuelle du bénéficiaire. Pour le conjoint collaborateur, la limite est fixée à ¼ du plafond annuel de la sécurité sociale (12 015 € en 2026)
Deux plans d’épargne entreprise coexistent, avec des durées de blocage et de détention différentes.
PEE : blocage de 5 ans (les sommes versées l’année N sont disponibles en année N+5, celles de l’année N+1 en année N+6, et ainsi de suite…), sauf cas de déblocage anticipé, au nombre de 10 (voir tableau : FICHE PLANS D’ÉPARGNE ) et qui donnent, en définitive, une certaine souplesse à l’utilisation de votre compte épargne.
PERECO : les sommes sont disponibles au moment de la retraite, en totalité, sous forme de capital ou de rente viagère selon le choix du bénéficiaire ; le capital reste de très loin l’option la plus retenue. Le PERECO prévoit 6 cas de déblocage anticipé, (voir tableau : FICHE PLANS D’ÉPARGNE )
Avec le PEE comme avec le PERECO, vous vous constituez une épargne soutenue par votre cabinet, dans des conditions fiscales et sociales très attractives.
Alimentation : versements individuels facultatifs, intéressement et abondement.
Votre cabinet peut ouvrir soit le PEE seul, soit le couple PEE/PERECO. Un PERECO ne peut en aucun cas exister seul : il ne se met en place qu’en complément d’un PEE.
La gestion financière peut être identique ou différente d’un plan à l’autre. Elle passe par des Fonds Communs de Placement (FCP) ou par des profils de placement (prudent, équilibré, dynamique). Un bon conseil dans le choix des fonds et leur suivi est donc essentiel : le conseiller doit évaluer, au moyen d’un questionnaire, votre aversion au risque et votre profil d’investisseur.
À la différence d’une assurance vie ou d’une retraite de type Madelin, ni le PEE ni le PERECO ne permettent de choisir un fonds en euros : vous devez sélectionner des Fonds Communs de Placement (FCP), et le capital constitué peut subir temporairement une baisse en cas de crise financière. Le PERECO ayant la retraite pour objectif, il est conseillé, lorsqu’il vous reste du temps avant la fin de votre activité, d’en placer une partie sur des fonds relativement dynamiques. Des prélèvements automatiques contribuent en outre à lisser les performances.
Il existe enfin des gestions pilotées, qui arbitrent chaque année votre épargne automatiquement en fonction de votre âge : plus la retraite approche, plus la part des supports prudents (monétaire, obligations, actions peu volatiles…) augmente. Cette formule est à privilégier si votre intermédiaire n’assure pas un minimum de suivi….